 Divulgação
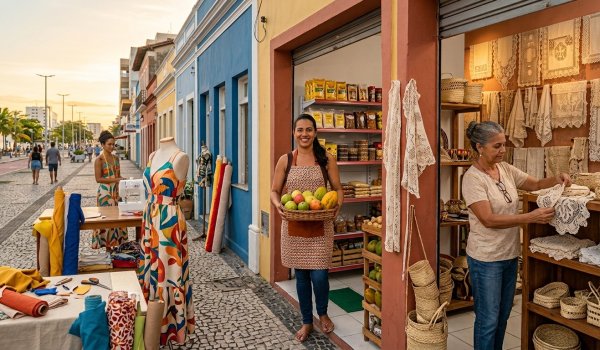
Basta caminhar pelas ruas de Maceió para perceber: uma loja de beleza no Pontal da Barra, um ateliê de costura no Benedito Bentes, uma papelaria criativa na Ponta Verde, um pequeno comércio de alimentos na Cidade Universitária. Atrás de muitas dessas portas, há uma mulher que decidiu empreender, muitas vezes sem plano de negócios, sem capital inicial, sem rede de apoio. Apenas com a certeza de que precisava fazer acontecer. E o que parece um movimento isolado é, na verdade, uma das maiores transformações econômicas em curso no Nordeste: a ascensão silenciosa das mulheres à frente dos negócios.
E isso vai muito além da abertura de CNPJs. É uma transformação cultural profunda, que redefine o papel da mulher na economia regional, desafia estruturas tradicionais e cria novas formas de empreender, muitas vezes em setores onde a presença feminina era rara ou subestimada.
Não é por acaso que o Nordeste se tornou um dos palcos mais vivos desse movimento. A região carrega uma história de resistência, de adaptação, de fazer muito com pouco. E é exatamente nesse terreno fértil que o empreendedorismo feminino encontra sua força.
Os dados nacionais ajudam a enxergar o tamanho do que está acontecendo. Segundo o Panorama do Empreendedorismo Feminino no Brasil, produzido pelo Programa das Nações Unidas para o Desenvolvimento em parceria com o Ministério da Indústria e Comércio, o Nordeste concentra cerca de 23% de todas as mulheres empreendedoras do país. É a segunda região com maior presença feminina à frente de negócios, atrás apenas do Sudeste. Quando olhamos para o Brasil inteiro, o cenário impressiona ainda mais: o Sebrae registrou, no fim de 2024, mais de 10,35 milhões de mulheres donas de negócio — o maior número da série histórica. E o ritmo não parou por aí. Só em 2025, foram mais de 2 milhões de novos pequenos negócios liderados por mulheres, um recorde que superou em 320 mil o resultado do ano anterior.
Mas é quando a gente aproxima o olhar para Alagoas que o fenômeno ganha contornos ainda mais reveladores. Segundo dados da Junta Comercial do Estado de Alagoas (Juceal), divulgados em março de 2026, o estado possui 105.699 empresas lideradas por mulheres — um crescimento de 9,21% em relação ao ano anterior. Dessas, quase 60 mil são microempreendedoras individuais, mais de 35 mil são microempresas e outras 6 mil são empresas de pequeno porte. Ao todo, são mais de 100 mil mulheres gerindo esses negócios, seja como empresárias, sócias, administradoras ou representantes legais. Um ano antes, em março de 2025, a Juceal já havia registrado 96.787 empresas femininas — um salto de quase 16% em relação a 2024. Ou seja, o crescimento não é um evento isolado. É uma tendência consolidada.
E é em Maceió que essa história se concentra com mais intensidade. A capital alagoana lidera com folga o ranking de cidades com mais negócios comandados por mulheres: são 49.394 empresas femininas apenas na capital — mais da metade de todo o estado. Arapiraca aparece em segundo lugar, com 8.253, e Rio Largo em terceiro, com 2.867. Os números mostram que Maceió não é apenas o coração econômico de Alagoas — é também o epicentro do empreendedorismo feminino no estado.
O que esses números revelam não é apenas crescimento quantitativo, mas também uma mudança qualitativa na forma de empreender. Mulheres alagoanas estão abrindo negócios em setores que vão muito além do estereótipo. Sim, beleza, alimentação e serviços ainda concentram boa parte da atividade. Mas há uma presença crescente em áreas como design, papelaria criativa, moda autoral, tecnologia, consultoria e até exportação. São negócios que nascem da observação atenta do mercado, da capacidade de transformar limitações em diferencial competitivo e de uma habilidade quase natural de criar redes de apoio onde antes havia apenas competição.
Essa nova geração de empreendedoras também carrega consigo uma característica marcante: a maioria é chefe de família. O empreendedorismo, para essas mulheres, não é apenas uma forma de realização pessoal, é a principal fonte de sustento da casa. É elas quem pagam as contas, criam os filhos, cuidam dos pais idosos e, ainda assim, encontram tempo para estudar, se capacitar e buscar crédito. Essa dupla — ou tripla — jornada não é romantizada nos dados, mas está implícita em cada número.
E é justamente aí que entra um dos pontos mais interessantes dessa transformação: a formalização como estratégia de crescimento. O número de mulheres formalizadas como MEI mais que dobrou em dez anos, chegando a 5,6 milhões em 2024 — o que representa 46,1% do total de MEIs no país. Isso não é apenas burocracia. É a escolha de sair da invisibilidade, de ter acesso a políticas públicas, de tratar o negócio como negócio, não como bico. Iniciativas como o “Sebrae Delas” e a “Caravana Sebrae Delas” — que desembarcou em Maceió durante o Alagoas Summit, reunindo mais de 12 mil inscritos — têm sido fundamentais nesse processo de capacitação, conexão e acesso ao mercado.
Talvez a lição mais profunda desse movimento não esteja nos números, mas no que eles representam. Cada mulher que abre um negócio em Maceió, no Pontal da Barra, no Benedito Bentes, na Cidade Universitária ou em qualquer canto de Alagoas está fazendo mais do que gerar renda para a própria família. Está quebrando um ciclo, desafiando uma expectativa e abrindo caminho para que outras venham atrás. Está mostrando que empreender não é privilégio de quem tem capital, conexão ou formação em escola de negócios — é uma habilidade que se constrói na prática, na tentativa e erro, na resiliência diária de quem recusa a imobilidade.
Essa é a revolução que ninguém anuncia nos jornais, mas que acontece todos os dias, cedo, enquanto a maioria ainda dorme. É a revolução da necessidade que vira oportunidade, do improviso que vira método, do medo que vira coragem. Uma revolução silenciosa, feita de pequenas vitórias diárias, que aos poucos está mudando a cara do empreendedorismo alagoano — e, por consequência, do Nordeste e do Brasil. E o melhor de tudo é que ela está apenas começando.
FONTES:
AGÊNCIA SEBRAE ALAGOAS. Donas de negócios: o crescimento do empreendedorismo informal entre mulheres em Alagoas. 16 jul. 2025. Disponível em: https://al.agenciasebrae.com.br/cultura-empreendedora/donas-de-negocios-o-crescimento-do-empreendedorismo-informal-entre-mulheres-em-alagoas/.
AGÊNCIA SEBRAE ALAGOAS. Empreendedorismo feminino cresce em Alagoas, mas desafios persistem. 17 mar. 2025. Disponível em: https://al.agenciasebrae.com.br/cultura-empreendedora/empreendedorismo-feminino-cresce-em-alagoas-mas-desafios-persistem/.
AGÊNCIA SEBRAE DE NOTÍCIAS. Abertura de pequenos negócios por mulheres bate recorde em 2025. 26 mar. 2026. Disponível em: https://agenciasebrae.com.br/dados/abertura-de-pequenos-negocios-por-mulheres-bate-recorde-em-2025/.
ALAGOAS possui 105.699 empresas lideradas por mulheres. Cotidiano Alagoas, 7 mar. 2026. Disponível em: https://cotidianoalagoas.com/alagoas-possui-105-699-empresas-lideradas-por-mulheres-diz-juceal/.
CENTO E DOZE MIL mulheres são donas do próprio negócio em Alagoas, mas desafios persistem. Jornal do Brás, 24 mar. 2025. Disponível em: https://jornaldobras.com.br/noticia/60783/112-mil-mulheres-sao-donas-do-proprio-negocio-em-alagoas-mas-desafios-persistem.
EM ALAGOAS, Caravana Sebrae Delas destaca a importância da formalização dos negócios de mulheres. Exame, 10 jun. 2025. Disponível em: https://exame.com/negocios/em-alagoas-caravana-sebrae-delas-destaca-a-importancia-da-formalizacao-dos-negocios-de-mulheres/.
MICROEMPREENDEDORES que estão mudando a realidade econômica dos bairros de Maceió. Tribuna Hoje, 10 jun. 2026. Disponível em: https://tribunahoje.com/noticias/economia/2026/06/10/186842-microempreendedores-que-estao-mudando-a-realidade-economica-dos-bairros-de-maceio.
NÚMERO de empresas comandadas por mulheres cresce quase 16% em Alagoas. Alagoas Notícia Boa, 9 mar. 2025. Disponível em: https://alnb.com.br/alagoas/numero-de-empresas-comandadas-por-mulheres-cresce-quase-16-em-alagoas/.
PROGRAMA DAS NAÇÕES UNIDAS PARA O DESENVOLVIMENTO; MINISTÉRIO DA INDÚSTRIA E COMÉRCIO. Panorama do Empreendedorismo Feminino no Brasil. 2024. Disponível em: https://movimentoeconomico.com.br/geral/redacao/2024/11/19/empreendedorismo-feminino-ne/.
SEBRAE NACIONAL. Enciclopédia do Empreendedorismo Feminino: um panorama atual. dez. 2024. Disponível em: https://sebraepr.com.br/impulsiona/enciclopedia-do-empreendedorismo-feminino-um-panorama-atual/.
SEBRAE NACIONAL. Relatório técnico: Empreendedorismo Feminino no Brasil. DataSebrae, 4. trim. 2024. Disponível em: https://datasebrae.com.br/empreendedorismo-feminino-2025/.
 Divulgação
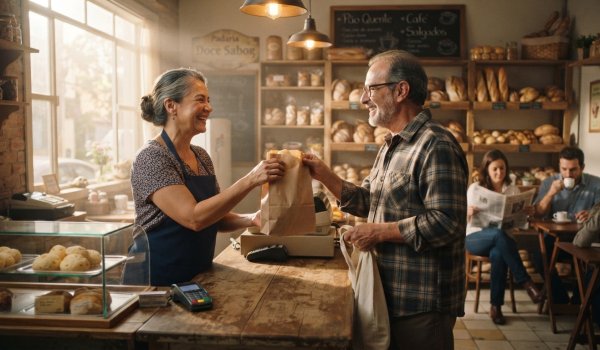
Você já parou para pensar por que existe aquela padaria que você frequenta há anos, mesmo tendo outras três no caminho de casa para o trabalho? Não é porque o pão é necessariamente melhor. Não é porque o preço é mais baixo. Na verdade, se você for sincero consigo mesmo, provavelmente nem saberia explicar direito o motivo. Só sabe que entrar lá é bom, que o pessoal te conhece, que existe uma sensação de pertencimento que você não encontra em outros lugares. Agora pensa naquela oficina mecânica em que você confia de olhos fechados, mesmo sabendo que tem oficina mais barata na cidade. Ou naquele fornecedor que você prefere, mesmo quando o concorrente manda uma proposta com desconto.
Se você parar para analisar, vai perceber que nenhum desses casos se sustenta apenas pelo preço ou pela qualidade técnica do produto ou do serviço. Existe algo intangível ali. Existe uma sensação de que aquela empresa ou aquele profissional compartilha dos mesmos valores que você, de que se importa com o mesmo tipo de coisa, de que não está ali só pelo seu dinheiro. E é exatamente aí que mora a diferença entre convencer e conectar. Convencer gera uma venda. Conectar gera um defensor.
Agora pensa na sua empresa. Quantos clientes você tem hoje que defendem o seu negócio sem ganhar nada em troca? Quantos indicam seu trabalho para amigos, para familiares, para colegas, sem que você tenha pedido? Se você for honesto, provavelmente a resposta é poucos ou nenhum. E isso não é porque seu produto ou o seu atendimento é ruim. É porque a maioria das pequenas empresas brasileiras está presa em um ciclo que confunde venda com vínculo, faturamento com relacionamento, cliente recorrente com cliente fiel.
A gente acha que porque o cliente voltou uma vez, ele é fiel. Mas isso não é lealdade. Lealdade é escolher você de novo, todos os dias, mesmo tendo alternativas mais baratas, mais próximas, mais convenientes. E esse tipo de escolha não nasce de uma boa relação custo-benefício. Nasce de identificação. E identificação não se constrói com especificações técnicas ou tabelas de preço, mas sim com propósito, com coerência entre o que a empresa diz e o que ela faz, com a sensação de que existe algo maior ali do que simplesmente trocar dinheiro por mercadoria.
E aqui tem dois dados que valem a pena você guardar: segundo a Bain & Company, aumentar a retenção de clientes em apenas 5% pode elevar os lucros de uma empresa entre 25% e 95%. Ao mesmo tempo, pesquisas da Gartner mostram que clientes fiéis gastam 67% mais do que clientes novos, e que o custo de aquisição de um novo cliente subiu 40% desde 2023.
Ou seja, o mercado está ficando cada vez mais caro para conquistar gente nova, enquanto o retorno mais expressivo está escondido justamente em reter quem já está dentro de casa. Mesmo assim, a maioria das micro e pequenas empresas continua gastando a maior parte da energia, do tempo e do orçamento em estratégias de atração, enquanto trata a retenção como consequência natural de um bom produto (e que não é só isso).
O empreendedor acredita que o cliente é fiel porque está satisfeito, mas satisfação e lealdade não são a mesma coisa. Um cliente pode estar perfeitamente satisfeito com o seu produto, com o seu atendimento, com o seu preço, e mesmo assim ir embora na primeira oportunidade melhor. Satisfação é um estado passivo, é a ausência de reclamação. Lealdade é um estado ativo, é a presença de escolha. O cliente leal não fica porque não tem motivo para sair. Ele fica porque tem motivo para escolher você de novo, todos os dias, mesmo tendo alternativas.
Pensa comigo. Você já entrou em algum lugar e saiu com a sensação de que foi apenas mais um na multidão? Aquela sensação de que, para a empresa, tanto fazia se você estava lá ou não? Pois é. É exatamente isso que acontece quando o negócio trata o cliente como um número no funil de vendas, como uma métrica a ser batida, como mais uma transação no sistema. O cliente percebe, sente quando não é importante. E quando ele sente isso, ele não reclama, simplesmente vai embora.
A construção dessa lealdade começa muito antes da primeira compra e continua muito depois da última entrega. Ela se forma na consistência entre o que a empresa promete e o que ela entrega em cada ponto de contato. Na clareza da comunicação, na qualidade do atendimento, na facilidade de encontrar informações, na capacidade de resolver um problema sem que o cliente precise pedir duas vezes. Cada interação fortalece ou enfraquece a percepção de valor da marca, e o curioso é que o cliente nem sempre consegue explicar racionalmente por que escolheu aquela empresa em vez da outra. Ele simplesmente sente que ali é diferente, que existe um cuidado que não é padrão, que existe uma atenção que não é protocolizada.
As empresas que conseguem isso operam com uma lógica invertida em relação à maioria. Elas não começam pelo que vendem. Elas começam pelo motivo de existir, pela razão que justifica o negócio além da necessidade de gerar lucro. E quando comunicam esse motivo de forma genuína, sem discurso pronto e sem artificialidade, criam um campo magnético que atrai o tipo certo de cliente: aquele que se identifica, que volta e que indica. Não porque recebeu um cupom de desconto, mas porque se enxerga naquela empresa. E esse é o tipo de vínculo que nenhum concorrente consegue romper com uma simples redução de preço. Porque preço se copia. Propósito, não.
O caminho para sair da armadilha da venda isolada e construir uma base de clientes fiéis não é complicado, mas exige que o empreendedor pare de olhar para o cliente como um número no funil de vendas e comece a enxergá-lo como alguém que toma uma decisão emocional antes de tomar uma decisão racional. Deve transmitir segurança, confiança e credibilidade. E quando a empresa consegue transmitir isso, o preço deixa de ser o critério decisivo e a confiança passa a ocupar esse lugar. Confiança que não se constrói em uma campanha, mas em centenas de pequenas entregas corretas, em detalhes que parecem irrelevantes mas que, somados, criam a percepção de que aquela empresa é diferente.
Não existe fórmula mágica. Existe consistência. Existe fazer o que prometeu, do jeito que prometeu, toda santa vez. Quem faz isso não precisa perseguir cliente. O cliente vem, fica e traz outros. Não porque é obrigado, mas porque faz sentido pra ele. No fim, a conta é simples: Empresa que vende produto perde cliente para quem vende mais barato. Empresa que vende propósito perde cliente para ninguém. A diferença está em saber qual das duas você está construindo.

Existe uma cena que se repete em reuniões comerciais de diversas empresas: o gestor abre a planilha, aponta para o número de novos clientes conquistados no mês, sorri e logo em seguida franze a testa ao ver o resultado financeiro. Faturamento subiu. Lucro, não. Ou pior: caiu. Como isso é possível?
A resposta está em uma das maiores armadilhas do mercado atual: a obsessão por aquisição de clientes novos, enquanto a base existente sangra silenciosamente e ninguém dá atenção.
A lógica parece impecável: Mais clientes geram mais vendas, que geram mais receita, que geram mais lucro... Foi essa equação que construiu a maioria das empresas que chegaram a um faturamento relevante. O fundador vendia, indicava, abria portas, fechava contratos. Quando aparecia um problema, a solução era simples: aumentar a receita cobria o buraco. Essa crença se repetiu tantas vezes que virou verdade absoluta. "Se a venda estiver boa, o resto se resolve." Só que, em algum momento, essa equação para de funcionar. E quando para, ninguém avisa.
Os números não deixam margem para dúvida. Segundo estudos da Harvard Business Review, adquirir um novo cliente custa entre 5 a 25 vezes mais do que manter um existente. Philip Kotler, referência mundial em marketing, reforça essa mesma proporção.
Traduzindo para o português do caixa: enquanto você queima rios de dinheiro em anúncios no Instagram, campanhas no Google, comissões agressivas e descontos de primeira compra para atrair um estranho, seu cliente antigo — aquele que já confiou em você, que já conhece seu produto, que já gerou receita recorrente — está sendo esquecido.
Esse fenômeno tem nome: síndrome do balde furado. A empresa gasta fortunas em marketing para colocar água (clientes) dentro do balde, mas o fundo está cheio de furos. A taxa de cancelamento ou perda de clientes corrói a base mais rápido do que a aquisição consegue recompor. E o pior: quanto maior essa taxa, maior a pressão por aquisição, porque a empresa precisa correr apenas para permanecer no mesmo lugar. É a esteira financeira: você corre, corre, sua, investe... e não sai do lugar.
E o problema não é apenas retenção, mas também a geração de valor após a venda. A maioria das empresas se tornou especialista em conquistar, mas continua falhando em entregar. O pós-venda é tratado como etapa secundária, quando deveria ser o coração do negócio. Porque é no pós-venda que o cliente decide se fica ou se vai, que ele compra novamente, indica para um amigo, expande o contrato. E é no pós-venda que a maioria das empresas simplesmente desaparece, some. O cliente paga, recebe o produto ou serviço e nunca mais ouve falar da empresa até a próxima cobrança.
Aqui está o ponto que poucos empresários percebem: o crescimento mais caro é sempre o primeiro. Conquistar um cliente novo exige marketing, equipe comercial, tempo, tecnologia, relacionamento. Tudo isso custa caro. Mas e maximizar o valor dos clientes que já foram conquistados? Isso custa uma fração e retorna muito mais.
Uma empresa que vende R$ 300 para um cliente na primeira compra, mas que não faz nada para que ele compre novamente, está deixando dinheiro na mesa, literalmente. Porque vender R$ 300 para quem já comprou uma vez é infinitamente mais barato do que vender R$ 300 para quem nunca comprou.
E tem mais uma camada nessa história: nem todo cliente novo é bom cliente. Existe o chamado "cliente tóxico": aquele que exige mais suporte do que a média, pede descontos agressivos que corroem a margem, ocupa o tempo da equipe que deveria estar focada em clientes rentáveis, reclama de tudo e nunca está satisfeito. Esse cliente gera mais custo do que lucro. E quanto mais a empresa foca em aquisição a qualquer custo, mais atrai esse tipo de cliente, porque está desesperada por volume, por número, por batimento de meta. Aí a empresa cresce em faturamento, mas definha em lucratividade. E o empresário, confuso, continua apertando o acelerador da aquisição, sem entender por que o caixa não reflete o esforço.
Mas nem tudo está perdido. Temos algumas ações que podem ajudar a melhorar a situação do seu negócio. A primeira delas providência é medir o CAC (quanto custa cada cliente novo) e o LTV (quanto cada cliente gera ao longo do tempo). A relação ideal entre LTV e CAC é de 5 para 1. Ou seja, cada cliente deve gerar cinco vezes mais valor do que custou para ser adquirido. Se essa relação está abaixo de 3 para 1, há um problema sério. Se está abaixo de 1 para 1, a empresa está pagando mais para trazer clientes do que eles retornam. E a maioria dos empresários não sabe disso porque nunca calculou.
Em seguida, olhar para dentro da base. Quantos clientes compraram uma vez e nunca mais voltaram? Quantos estão comprando menos do que compravam há seis meses? Quantos reclamaram nos últimos 90 dias e não tiveram resposta? Essas são as perguntas que separam empresas que crescem de empresas que apenas se movem. Porque crescimento sustentável não vem de trazer gente nova, mas sim de fazer quem já está dentro comprar mais, ficar mais tempo e indicar mais pessoas.
Proteger a base é tão importante quanto conquistá-la: Implementar um processo estruturado de pós-venda (não como gentileza, mas como estratégia), ligar para o cliente depois da entrega, perguntar se está tudo certo, oferecer suporte proativo, criar programas de fidelidade que façam sentido, enviar conteúdos úteis e não apenas promoções, tratar o cliente antigo como ativo, não como número esquecido na planilha. Isso tudo são ações importantes pra fortalecer sua base de clientes e trazer mais retorno.
E, por fim, ter coragem de dizer não. Nem todo cliente novo é bem-vindo. Se o CAC está alto demais, se a margem está sendo corroída por descontos, se o cliente exige mais do que gera, talvez seja hora de parar de trazer e começar a selecionar. Qualidade sobre quantidade. Lucro sobre volume. Retenção sobre aquisição.
O cenário é desafiador, e seria ingênuo prometer que basta "cuidar melhor dos clientes" para resolver tudo. Mas também seria ingênuo continuar apostando todas as fichas em aquisição enquanto a base escorre pelos dedos.
Talvez a pergunta mais importante que um empresário pode fazer hoje não seja "como trazer mais clientes?", mas sim "por que os que já estão aqui estão indo embora, e o que eu poderia fazer para que eles ficassem mais tempo, comprassem mais e me indicassem para outros?". A resposta para essa pergunta vale mais do que qualquer campanha de aquisição. Porque clientes que ficam, compram de novo e indicam não custam cinco vezes mais. Eles custam atenção, presença, o esforço de ligar depois da venda, de perguntar se está tudo certo, de tratar o relacionamento como ativo (e não como número esquecido na planilha).

Existe uma sensação que todo pequeno empreendedor conhece bem, mas que poucos conseguem explicar com palavras: aquela de trabalhar mais, se esforçar mais, vender até mais, e ainda assim sentir que o dinheiro não rende como antes. Não é impressão sua, e muito menos falta de competência. O que está acontecendo com o seu caixa em 2026 tem nome, sobrenome e números frios que confirmam o que você já sente no balcão todos os dias: INFLAÇÃO!
Em maio deste ano, a movimentação financeira real das pequenas e médias empresas brasileiras despencou 8,4% na comparação com o mesmo mês de 2025, segundo o Índice Omie de Desempenho Econômico das PMEs. E o que torna esse dado ainda mais cruel é que ele não veio de um setor específico, nem de uma região isolada: foi uma queda generalizada, disseminada, que atingiu comércio, serviços, indústria e infraestrutura com quase a mesma intensidade. Pela primeira vez em meses, nenhum segmento conseguiu remar contra a maré. Quando todos caem juntos, não é coincidência, é sintoma de algo maior que qualquer esforço individual consegue resolver sozinho...
Ao mesmo tempo, a inflação oficial (IPCA) acumula alta de 5,8% nos últimos 12 meses, e a Selic — que já vinha nas alturas — foi mantida em 15% ao ano pelo Copom em junho. Traduzindo: tudo está mais caro, o crédito está mais difícil e o consumidor está com o bolso travado.
Mas o que está por trás desse cenário não é apenas uma soma de índices econômicos. É uma combinação de fatores que, juntos, estão redesenhando as regras do jogo para as pequenas empresas — e a maioria dos empresários ainda não entendeu a profundidade do que está acontecendo.
Quando se fala em inflação, a imagem mais comum é a do supermercado: o arroz subiu, o leite aumentou, a carne ficou mais cara. Mas a inflação que está corroendo os pequenos negócios vai muito além da prateleira. Ela aparece no fornecedor que reajustou o preço pela terceira vez em seis meses, na energia elétrica que subiu 12% em 2026, no combustível que ficou mais caro por conta do conflito no Oriente Médio — e que encarece cada entrega, cada deslocamento, cada serviço prestado fora da sede. Aparece também no aluguel reajustado, no dissídio dos funcionários, nos insumos importados que dispararam com o câmbio pressionado.
O problema é que, diferente da grande empresa, o pequeno negócio não consegue repassar tudo isso para o preço final com a mesma facilidade. O cliente reclama, vai embora, pesquisa no concorrente. E aí o empresário começa a absorver. Absorve um mês. Absorve no outro. No terceiro, a margem já desapareceu. No quarto, o caixa começa a sangrar — e ele nem percebeu de onde veio o golpe.
Segundo a Confederação Nacional do Comércio, o endividamento das famílias brasileiras bateu recorde em 2026: mais de 78% das famílias têm dívidas, e 29% estão com o nome negativado. Com o consumidor sufocado, o poder de compra encolhe, o ticket médio cai e a venda, que antes fechava em dois contatos, agora se arrasta por semanas. E o pior: quando fecha, muitas vezes é no limite da margem — porque o cliente pediu desconto, porque o concorrente estava mais barato, porque "é melhor vender pouco do que não vender". Será mesmo?
E ainda tem o crédito. É aqui que muita empresa entra na espiral perigosa: usa crédito caro para cobrir despesas operacionais, o custo financeiro sobe, a margem afunda, e aí precisa de mais crédito para fechar o mês seguinte. É o ciclo da bola de neve — que começa silencioso e termina estrondoso. O Banco Central, no último boletim Focus, já revisou a projeção de crescimento do PIB para 1,2% em 2026. Menos crescimento significa menos consumo, menos demanda e mais empresas disputando um mercado que está encolhendo.
Some-se a isso o ano eleitoral, que adiciona uma camada extra de imprevisibilidade. Historicamente, períodos eleitorais no Brasil vêm acompanhados de volatilidade cambial, segura-e-solta nos preços administrados e uma certa paralisia nas decisões de investimento, tanto do governo quanto das empresas. O dólar, que já vinha pressionado, tende a oscilar ainda mais nos meses que antecedem a eleição de outubro.
A resposta óbvia seria "esperar a economia melhorar". Só que essa resposta é uma armadilha. Porque a economia não vai melhorar sozinha nos próximos meses. E, mesmo quando melhorar, as empresas que não fizeram o dever de casa agora dificilmente conseguirão aproveitar a retomada. O momento exige precisão. Não é hora de voos cegos nem de decisões baseadas em feeling. É hora de olhar minunciosamente para dentro do negócio.
A primeira providência é revisar sua precificação. Se você está absorvendo aumentos há meses e não ajustou preços, sua margem já pode estar negativa em várias linhas de produto ou serviço. Isso não significa sair aumentando tudo de uma vez, mas significa parar de precificar no escuro.
Em seguida, projete o fluxo de caixa para os próximos 12 meses com cenários realistas. Não adianta montar uma planilha otimista torcendo para dar certo. Simule o pior cenário: vendas caindo 15%, inadimplência subindo, custos financeiros pressionando... Se sua empresa sobrevive a esse cenário, ela está preparada. Se não sobrevive, você precisa agir antes que ele chegue — e ele pode estar mais perto do que você imagina.
Proteger o capital de giro é igualmente vital. Renegocie prazos com fornecedores, mesmo que pareça desconfortável. Antecipe recebíveis só quando a taxa for viável. E, acima de tudo, evite usar crédito de curto prazo para cobrir despesas operacionais recorrentes. Se o custo da dívida for maior que o retorno da operação, você não está crescendo, está se afundando.
Por fim, fique perto dos números. A maioria das empresas que quebram não quebram por falta de venda. Quebram porque o empresário olhou para o caixa quando já era tarde. Acompanhe semanalmente — e, se possível, diariamente — os indicadores vitais: saldo disponível, contas a pagar de curto prazo, contas a receber e margem real por produto ou serviço.
O cenário é desafiador, e seria irresponsável prometer soluções mágicas. Mas também seria irresponsável não dizer o óbvio: inflação, juros altos e incerteza política não vão desaparecer nos próximos meses. O que vai definir quais empresas atravessarão esse período não é o tamanho do faturamento, não é o número de clientes, não é o tempo de mercado. É a qualidade da gestão financeira. Só ela não vai fazer a inflação cair nem os juros baixarem, mas pode ser exatamente o que separa a empresa que sobrevive no mercado daquela que fecha as portas esperando a economia melhorar.
Este é um momento de ajuste, de recálculo, de olhar para o negócio com novos olhos e perguntar o que pode ser feito de forma diferente. Um dia a inflação vai passar, os juros vão cair, o ano eleitoral vai terminar e o mercado vai voltar a respirar. Então deixo a seguinte reflexão: No mundo dos negócios, como na vida, não é a força que define quem vence, é a capacidade de se adaptar sem perder a essência. E essência, meu caro empreendedor, você tem de sobra.
 Divulgação
Tem uma mudança chegando que vai mexer no bolso de milhões de empresários brasileiros — e a maioria ainda não fez a conta. A escala 6x1, modelo que por décadas sustentou a operação de comércios, restaurantes, clínicas e pequenos negócios de todo o país, está com os dias contados. A PEC que determina o fim dessa escala foi aprovada pela Câmara dos Deputados em maio de 2026 com ampla maioria e segue agora para votação no Senado. Não é mais uma discussão. É uma decisão a caminho.
A PEC 221/2019, aprovada com ampla maioria na Câmara, estabelece que a jornada semanal máxima de trabalho caia de 44 para 40 horas, distribuídas em cinco dias, garantindo dois dias de descanso remunerado por semana — o fim definitivo da escala 6x1.
A mudança não será imediata: o texto prevê uma transição de 14 meses após a promulgação, com a jornada passando primeiro para 42 horas nos dois primeiros meses, e só então chegando às 40 horas.
O ponto que mais pesa para o empresário está aqui: nenhum trabalhador pode ter o salário reduzido. Você vai pagar o mesmo, para menos horas trabalhadas. Agora, o texto segue para o Senado, onde ainda precisa ser aprovado em dois turnos antes de virar lei definitiva — e há resistência real dos parlamentares mais próximos ao setor produtivo.
Para os trabalhadores, a mudança representa uma virada histórica. Cerca de 14 milhões de brasileiros vivem hoje na escala 6x1 — pessoas que acordam antes do sol, passam horas no transporte, trabalham o dia inteiro de pé e repetem isso seis dias seguidos, semana após semana.
O impacto disso na saúde é documentado: em 2025, o Brasil registrou mais de 546 mil afastamentos por questões de saúde mental relacionadas ao trabalho — um número que cresce a cada ano e tem relação direta com o excesso de jornada e a falta de descanso adequado. Com dois dias de folga garantidos, esses trabalhadores terão tempo real para a família, para estudar, para se recuperar. E isso se traduz, na prática, em menos absenteísmo, menos turnover e menos erros dentro da operação.
Há ainda um argumento econômico que não pode ser ignorado: trabalhador descansado produz mais. Experiências em países da Europa, onde a redução de jornada foi testada em larga escala, mostraram resultados expressivos: no Reino Unido, por exemplo, a rotatividade de funcionários caiu 57% e as licenças médicas recuaram 65%. Na Islândia, o experimento conduzido entre 2015 e 2019 foi considerado um sucesso tão grande que hoje mais de 86% dos trabalhadores do país já adotam algum modelo de jornada reduzida.
Mas reconhecer os benefícios para o trabalhador não elimina o desafio que está chegando na porta do pequeno empresário brasileiro — e esse desafio tem uma diferença fundamental em relação ao que aconteceu na Europa: a carga tributária.
No Brasil, o custo de um funcionário CLT pode chegar a até 70% acima do salário bruto — quando você soma INSS patronal, FGTS, 13º, férias com um terço, vale-transporte, vale-alimentação e todas as provisões obrigatórias. É um peso que não existe na mesma proporção em nenhum dos países citados anteriormente, onde as empresas operam com um sistema tributário mais previsível, mais simples e, em muitos casos, com alíquotas menores sobre o consumo e a produção.
As micro e pequenas empresas serão as mais afetadas. Elas respondem por 52% do emprego formal do país, operam com margens apertadas e não têm estrutura para absorver facilmente um aumento de custo, considerando salários e todos os encargos calculados sobre a mesma base, para menos horas entregues.
Setores como comércio, varejo, alimentação e serviços essenciais são os mais vulneráveis, justamente porque precisam funcionar todos os dias e dependem de escalonamento de turnos para manter a operação. Empresas do Simples Nacional que tentarem repassar esses custos nos preços correm o risco de ultrapassar os limites de faturamento e migrar para regimes tributários mais pesados, o que criaria uma espiral difícil de controlar.
Diante de tudo isso, a grande pergunta é: o que fazer? A resposta é: agir agora, antes que a lei force a decisão.
A pior coisa que um empresário pode fazer neste momento é esperar. A aprovação no Senado ainda não aconteceu, mas o sinal já está dado: essa mudança vai acontecer, cedo ou tarde. Aquele que se preparar de agora vai sair na frente.
Por isso, vou deixar 5 ações que você já pode aplicar no seu negócio imediatamente:
1. Faça a simulação financeira antes de qualquer coisa. Você precisa saber exatamente quanto essa mudança vai custar para o seu negócio — não uma média de mercado, mas o seu número real, com a sua equipe, os seus turnos, os seus encargos. Calcule o cenário de manter a mesma equipe com menos horas disponíveis e o cenário de contratar mais gente para cobrir os turnos que ficarem descobertos. Essa simulação vai revelar o tamanho do impacto antes que ele chegue, e vai te dar base para tomar decisões com clareza, não no desespero.
2. Revise sua operação com olhos novos. Muitas empresas mantêm processos criados para um modelo de 44 horas que nunca foram questionados. Com menos tempo disponível, você vai precisar fazer mais com menos — e isso exige identificar onde há trabalho desperdiçado: reuniões sem objetivo, retrabalho evitável, tarefas que poderiam ser simplificadas ou eliminadas. Empresas que fizeram esse exercício com honestidade frequentemente descobriram que uma parte considerável das horas trabalhadas era tempo baixo, não produção real. Qual é o peso real de cada hora da sua equipe? Você sabe responder isso com precisão?
3. Invista em tecnologia antes que a necessidade se torne urgência. Automação de processos, softwares de gestão de escalas, sistemas de autoatendimento e ferramentas de inteligência artificial deixam de ser luxo para se tornarem necessidade estratégica. Uma loja que antes precisava de três atendentes por turno pode funcionar com dois se tiver tecnologia no ponto de venda. Um escritório que levava oito horas para fechar um relatório pode cair para cinco com o software certo. Essa transformação não acontece da noite para o dia — por isso a urgência de começar agora, enquanto ainda há tempo de planejamento.
4. Converse com o sindicato da sua categoria. Esse ponto é subestimado pela maioria dos pequenos empresários, que encaram sindicatos como adversários. Mas o texto da PEC permite que convenções e acordos coletivos criem modelos de revezamento, banco de horas e distribuição de folgas adaptados à realidade do seu setor. Uma pequena rede de lojas que precisa funcionar aos sábados e domingos pode negociar coletivamente um modelo que distribua os dias de descanso ao longo do mês sem precisar de novas contratações. Mas isso precisa ser construído com antecedência — não na véspera da lei entrar em vigor.
5. Revise sua precificação com inteligência. Se os custos vão subir, você precisa responder com honestidade: quanto disso consegue repassar para o preço sem perder clientes? Essa análise exige entender profundamente o seu público e onde você entrega valor além do preço. Um negócio que compete apenas por custo vai sofrer muito mais do que um que compete por experiência, qualidade e relacionamento. Esse pode ser o momento de reposicionar o que você vende — e por quê vale a pena pagar mais por isso.
No fim das contas, podemos considerar essa mudança como uma oportunidade disfarçada de desafio. Todo momento de pressão externa força uma revisão interna e empresas que aproveitam esse movimento para se reorganizar, enxugar processos, valorizar mais as pessoas e operar com mais inteligência saem do outro lado mais preparadas do que entraram. Não se trata de julgamento sobre como o negócio foi conduzido até aqui, mas de uma chance real de construir algo mais sólido daqui para frente.
O mercado muda, as leis mudam, o comportamento das pessoas muda e os negócios que sobrevivem ao longo do tempo são justamente os que aprendem a se adaptar antes de serem obrigados a isso. Comece agora, com calma e com estratégia, e essa transição pode ser muito menos traumática do que parece.
A mudança que está chegando é um aviso. As empresas que usarem o período de transição para se tornarem mais eficientes, mais inteligentes e mais humanas na gestão das pessoas vão sair do outro lado mais fortes e mais competitivas. As que esperarem a lei bater na porta para começar a pensar vão encontrar uma conta muito maior — e muito menos tempo para pagá-la. A escolha, por enquanto, ainda é sua.

Existe uma cena que está se tornando cada vez mais comum dentro das pequenas empresas brasileiras. O empresário senta na frente do computador, olha o orçamento enviado ao cliente, percebe que o concorrente cobrou mais barato e, quase sem pensar, reduz o preço mais uma vez.
Às vezes tira um pouco da margem. Às vezes corta o próprio lucro. Às vezes aceita um valor que, no fundo, ele sabe que não faz sentido. Mas aceita porque tem medo de perder a venda, de ver o cliente ir embora, de ficar para trás em um mercado cada vez mais competitivo. E é exatamente assim que muitas empresas estão entrando, em uma das armadilhas mais perigosas do mercado atual: a guerra de preços.
Nos últimos anos, o comportamento do consumidor mudou muito. Segundo pesquisas recentes divulgadas pelo Sebrae e pela Confederação Nacional do Comércio, o consumidor brasileiro ficou mais cauteloso, mais racional e muito mais comparativo nas decisões de compra. Hoje o cliente pesquisa mais, avalia mais opções, compara preços, procura avaliações e demora mais para decidir. Ao mesmo tempo, o aumento do número de empresas e a facilidade de divulgação digital fizeram o mercado ficar mais competitivo em praticamente todos os setores, principalmente no setor de serviços.
O problema é que muitos empresários interpretaram essa mudança da forma errada. Em vez de fortalecer posicionamento, melhorar experiência, aumentar percepção de valor e organizar a gestão do negócio, muitos decidiram competir apenas por preço. E esse movimento começou a criar um efeito extremamente perigoso dentro das pequenas empresas: negócios trabalhando cada vez mais para ganhar cada vez menos.
Talvez essa seja uma das maiores ilusões do mercado atual. Muita gente acredita que baixar preço automaticamente, sem nenhum planejamento prévio, aumenta competitividade. Mas, na prática, em muitos casos, o que acontece é exatamente o contrário. A empresa reduz margem, aumenta pressão operacional, perde capacidade de investimento, enfraquece o caixa e começa a operar constantemente no limite financeiro. O empresário até consegue manter movimento, trazer clientes, vender. Mas perde fôlego financeiro aos poucos sem perceber.
E o mais curioso é que essa deterioração quase nunca acontece de forma brusca. Ela acontece silenciosamente. Um desconto aqui. Uma negociação ali. Um parcelamento maior para fechar contrato. Uma redução “temporária” no preço. Até que chega um momento em que a empresa está completamente presa em uma operação pesada, cansativa e com baixa lucratividade.
O empresário começa a sentir isso no dia a dia. O faturamento gira, a agenda está cheia, a empresa aparentemente está funcionando, mas o dinheiro nunca sobra. O caixa vive pressionado. Qualquer atraso de cliente já desorganiza o mês. Qualquer aumento de custo gera tensão. E aquela sensação de crescimento começa a se transformar em desgaste.
Talvez aqui exista uma reflexão importante que poucas empresas estão fazendo: nem todo crescimento representa fortalecimento. Tem empresa crescendo em volume e enfraquecendo financeiramente ao mesmo tempo.
Porque crescer sem margem saudável, cobrando menos do que deveria, sustentando uma operação que não gera lucro suficiente é perigoso. E muitos empresários só percebem isso quando o cansaço financeiro já virou parte da rotina da empresa.
Outro ponto que merece atenção é que essa guerra de preços raramente termina bem para micro e pequenas empresas: Empresas maiores conseguem suportar margens menores por mais tempo porque possuem escala, estrutura, volume e capital muito maiores. Já o pequeno negócio normalmente depende de caixa saudável para sobreviver. Quando ele começa a sacrificar margem constantemente, está enfraquecendo justamente aquilo que sustenta sua operação.
E por isso a empresa entra em um ciclo desgastante: precisa vender mais para compensar margem menor. Trabalha mais para tentar equilibrar o caixa. Aumenta operação sem aumentar lucro proporcional. O empresário fica mais sobrecarregado, o financeiro mais apertado e a previsibilidade desaparece.
Só que existe uma mudança muito importante acontecendo no mercado que muitos negócios ainda não perceberam. O consumidor atual não escolhe apenas pelo menor preço, mas também pela percepção de segurança, confiança, experiência, clareza e valor percebido. Empresas que conseguem transmitir isso muitas vezes conseguem cobrar melhor justamente porque fazem o cliente enxergar mais valor na entrega.
Isso significa que precificação deixou de ser apenas matemática. Hoje ela também está ligada à percepção. O problema é que muitas empresas tentam parecer competitivas ficando mais baratas, quando na verdade poderiam se tornar mais fortes ficando mais relevantes para o cliente. E isso muda completamente a lógica do negócio.
Porque quando a empresa entende seu valor, seu posicionamento e melhora sua estrutura, ela deixa de competir apenas por preço e começa a competir por confiança, experiência, qualidade, organização e resultado percebido.
Mas para isso existe uma etapa que muitos empresários evitam enfrentar: olhar para dentro da própria operação. Porque muitas vezes o preço está baixo não por estratégia, mas por insegurança.
O empresário não sabe exatamente sua margem, não entende claramente seus custos, não possui previsibilidade financeira, não acompanha indicadores básicos. E aí o preço vira apenas uma tentativa desesperada de continuar vendendo.
Talvez por isso tantas empresas estejam vivendo uma realidade tão contraditória hoje. Nunca venderam tanto, nunca trabalharam tanto, nunca movimentaram tanto dinheiro... e mesmo assim continuam escassas financeiramente.
O mercado mudou. E empresas que continuarem tentando sobreviver apenas reduzindo preço provavelmente vão enfrentar cada vez mais dificuldade para sustentar crescimento saudável nos próximos anos. No fim das contas, a pergunta mais importante talvez não seja: “como vender mais barato?”, mas sim: “como construir um negócio forte o suficiente para não precisar disputar cliente apenas pelo menor preço?”.
 Divulgação
Nos últimos dias, o programa “Desenrola Brasil” passou a ocupar espaço importante no cenário econômico nacional. Criado pelo governo federal com foco na renegociação de dívidas e na recuperação do acesso ao crédito, o programa rapidamente ganhou relevância por atingir uma das maiores dores da população brasileira hoje: o endividamento e a dificuldade de reorganizar a vida financeira em um cenário de juros altos e pressão constante no orçamento.
Criado pelo governo federal com o objetivo de facilitar renegociações de dívidas e ampliar o acesso ao crédito, o programa surgiu inicialmente voltado para pessoas físicas, mas acabou ganhando novas frentes e ampliando seu alcance. Hoje, o Desenrola Brasil engloba diferentes categorias, incluindo o Desenrola Família, voltado para renegociação de dívidas de pessoas físicas, o Desenrola FIES, direcionado a estudantes com débitos do financiamento estudantil, e o Desenrola Empresas, criado para atender micro e pequenos negócios que enfrentam dificuldades financeiras.
E talvez seja justamente essa frente empresarial que mais chama atenção no cenário atual. Porque, nos últimos anos, milhares de pequenos negócios passaram por um período de enorme pressão financeira: custos aumentaram, crédito ficou mais caro, o caixa apertou... e muitos empresários acabaram recorrendo a empréstimos, parcelamentos ou antecipações para conseguir manter suas operações funcionando. Em muitos casos, o negócio continuou vendendo, continuou trabalhando, continuou emitindo nota, mas financeiramente começou a perder fôlego.
É exatamente nesse contexto que o Desenrola Empresas surge como uma oportunidade importante para reorganização financeira. O objetivo do programa é criar condições mais acessíveis para renegociação de dívidas e facilitar o acesso a crédito para microempreendedores individuais (MEIs), microempresas e empresas de pequeno porte.
Segundo informações divulgadas pelo governo federal, a proposta é beneficiar milhões de pequenos negócios brasileiros, permitindo que empresas consigam renegociar débitos com melhores condições, mais prazo e taxas mais acessíveis.
Na prática, o programa pode representar algo muito importante para quem empreende: um novo espaço para respirar financeiramente. Muitas empresas possuem mercado, possuem clientes e possuem potencial de crescimento, mas acabaram ficando presas em dívidas caras e parcelas pesadas que consomem boa parte do caixa mensal. E quando isso acontece, a empresa entra em um ciclo perigoso: trabalha muito apenas para manter as contas em dia, sem conseguir investir, crescer ou criar reserva financeira.
O programa tenta justamente aliviar essa pressão. Entre os principais benefícios divulgados estão condições facilitadas de renegociação, ampliação do prazo de pagamento, redução de juros em determinadas operações e ampliação do acesso ao crédito para pequenos negócios.
Um ponto importante é que o programa trabalha com faixas diferentes de empresas, permitindo que as condições sejam mais adequadas à realidade de cada porte de negócio. No caso dos MEIs e empresas com faturamento anual de até R$ 360 mil, o foco maior está no acesso facilitado a capital de giro, reorganização de dívidas menores e recuperação da capacidade operacional. Para muitos desses negócios, conseguir crédito mais barato e prazo maior pode significar a possibilidade de sair do sufoco financeiro imediato e voltar a operar com mais tranquilidade.
Já as microempresas e empresas de pequeno porte com faturamento de até R$ 4,8 milhões anuais encontram no programa uma oportunidade de renegociar dívidas maiores e acessar crédito para investimentos mais estruturais, como melhoria de operação, compra de equipamentos, tecnologia, expansão ou fortalecimento do caixa.
Outro benefício relevante é a ampliação dos prazos de pagamento, que em algumas modalidades podem chegar a até 96 meses. Isso reduz o peso das parcelas no fluxo mensal da empresa e melhora a capacidade de organização financeira. Além disso, a possibilidade de trocar dívidas caras por operações com condições mais acessíveis ajuda a diminuir a pressão financeira sobre o caixa, algo extremamente importante para pequenos negócios que vinham operando no limite.
E talvez exista um impacto ainda maior por trás de tudo isso. Quando uma pequena empresa consegue reorganizar sua situação financeira, o efeito não fica apenas dentro dela. Isso significa mais estabilidade para funcionários, mais segurança para fornecedores, mais circulação de dinheiro na economia e mais capacidade de investimento. Pequenos negócios movimentam grande parte da economia brasileira, e quando eles conseguem voltar a respirar, o mercado inteiro sente os efeitos positivos.
Outro ponto interessante do programa é que ele ajuda muitas empresas a recuperarem acesso ao mercado financeiro. Muitos empresários ficaram limitados por restrições, histórico de atraso ou dificuldade de crédito nos últimos anos. Com a renegociação dessas pendências, o negócio volta a ganhar capacidade de negociação e abre espaço para novas oportunidades no futuro.
Mas existe uma reflexão importante que precisa acompanhar esse movimento. Porque renegociar dívida ou conseguir crédito mais barato realmente ajuda — e ajuda muito —, mas isso sozinho não resolve todos os problemas financeiros de uma empresa. O crédito pode aliviar pressão, reorganizar o caixa e criar oportunidades, mas o resultado verdadeiro depende de como o negócio vai utilizar esse novo momento.
Muitas empresas acreditam que o principal problema é apenas falta de dinheiro, quando na verdade parte da dificuldade está na ausência de controle financeiro, organização e planejamento. Sem clareza sobre custos, margem, fluxo de caixa e capacidade de pagamento, qualquer crédito corre o risco de virar apenas uma solução temporária. O empresário resolve urgências, paga contas atrasadas, ganha um pouco de fôlego, mas continua sem estrutura financeira sólida para crescer.
Por isso, talvez a maior oportunidade do Desenrola Empresas não esteja apenas na renegociação das dívidas. Talvez ela esteja na chance de reorganizar a empresa de forma mais estratégica. Rever processos, melhorar gestão financeira, controlar melhor o caixa, planejar investimentos e construir uma operação mais saudável para os próximos anos.
Porque quando o empresário une acesso a crédito com organização financeira, o cenário muda completamente. O dinheiro deixa de ser apenas um recurso emergencial e passa a se transformar em ferramenta de crescimento.
No fim das contas, o Desenrola Brasil representa um movimento importante de apoio financeiro para milhões de brasileiros — seja no âmbito pessoal, estudantil ou empresarial. E dentro desse programa, o Desenrola Empresas surge como uma oportunidade concreta para pequenos negócios recuperarem fôlego, reorganizarem suas finanças e voltarem a crescer com mais estabilidade e planejamento.
O mercado está mudando rápido e empresas que conseguem aproveitar oportunidades nos momentos certos tendem a sair na frente nos próximos anos. Mas tão importante quanto acessar crédito ou renegociar dívidas é usar esse novo momento para estruturar melhor a gestão financeira da empresa, melhorar o controle do caixa e tomar decisões mais estratégicas daqui para frente. Porque oportunidade sem organização vira apenas alívio temporário. Já oportunidade com planejamento pode se transformar em crescimento real, estabilidade financeira e construção de um negócio muito mais forte para o futuro.

O mercado está mudando — e isso não é mais uma previsão ou uma tendência distante, é algo que já está acontecendo agora, todos os dias, silenciosamente, dentro das decisões de compra dos seus clientes.
Nos últimos anos, o comportamento do consumidor passou por uma transformação profunda, impulsionada por tecnologia, acesso à informação e, principalmente, por uma mudança na forma como as pessoas enxergam valor. O que antes era uma decisão rápida, muitas vezes baseada apenas em preço ou conveniência, hoje se tornou um processo mais consciente, mais criterioso e muito mais exigente.
De acordo com um estudo recente do Sebrae, publicado em 2026 sobre tendências de consumo para pequenos negócios, o consumidor atual busca mais do que simplesmente adquirir um produto ou serviço. Ele quer experiência, clareza, confiança e identificação com a empresa.
Esse mesmo estudo aponta que mais de 52% dos pequenos empresários já reconhecem que personalização e experiência passaram a ser fatores decisivos no momento da compra. Ou seja, o próprio mercado já percebeu que o jogo mudou — mas perceber não significa, necessariamente, estar preparado.
E é aqui que a situação começa a ficar mais delicada. Porque, na prática, muitos negócios continuam operando com a mesma lógica de anos atrás, enquanto o cliente já está tomando decisões de uma forma completamente diferente.
Esse desalinhamento não aparece de forma óbvia no início. Ele surge aos poucos: no cliente que demora mais para fechar, no orçamento que não vira venda, na negociação que se arrasta, na sensação de que “as coisas estão mais difíceis”, mesmo quando a demanda existe.
Hoje, o consumidor não compra mais por impulso como antes. Ele pesquisa, compara, avalia, observa reputação, busca indicações, analisa custo-benefício e, principalmente, tenta reduzir qualquer risco na decisão.
Isso significa que o processo de venda ficou mais longo e mais complexo. E quando o processo de venda se alonga, o impacto não é só comercial — ele é financeiro. O dinheiro demora mais para entrar, a previsibilidade diminui e o seu caixa começa a sentir essa pressão, muitas vezes sem que você perceba de imediato a causa real.
Além disso, o cliente atual valoriza cada vez mais a simplicidade. Pode parecer contraditório, mas em um mundo cheio de opções, quem facilita a vida do cliente sai na frente.
Estudos citados pelo próprio Sebrae, com base em análises de mercado como as da McKinsey, mostram que empresas que conseguem simplificar a jornada do cliente podem aumentar a receita entre 5% e 10% e reduzir custos operacionais em até 25%. Isso não é detalhe — é impacto direto no resultado financeiro do negócio. A questão é: quantas pequenas empresas estão realmente estruturadas para oferecer essa experiência simples, clara e eficiente?
Outro ponto que ganha força nesse novo cenário é a confiança. O cliente quer sentir segurança na decisão. Ele quer clareza no que está comprando, coerência no preço, consistência no atendimento. E isso não se constrói apenas com comunicação ou marketing. Isso se constrói com organização interna.
Uma empresa que não tem processo, que não tem padrão, que não tem controle dos próprios números, dificilmente consegue transmitir segurança de forma consistente. E mesmo que isso não seja dito explicitamente, o cliente percebe.
Outro aspecto relevante apontado nas análises do Sebrae é que o consumidor está cada vez mais conectado a fatores como autenticidade, propósito e transparência. Ele quer entender com quem está negociando. Quer sentir que existe verdade na relação. E isso exige coerência entre o que a empresa comunica e o que ela entrega. Quando essa coerência não existe, a confiança se perde — e recuperar confiança é muito mais difícil do que conquistar.
Por isso, mais do que acompanhar tendências, o desafio hoje é adaptar o negócio de forma consciente e estruturada. Não se trata apenas de vender mais, mas de vender melhor, com mais clareza, mais consistência e mais alinhamento com o que o cliente realmente valoriza.
A mudança já aconteceu e eu deixo uma pergunta simples pra você: o seu negócio já percebeu isso… ou ainda está tentando competir em um cenário que não existe mais?

Você provavelmente usou o Pix hoje. Recebeu de um cliente, pagou um fornecedor, resolveu algo rápido sem taxa, sem burocracia, sem pensar muito. Virou automático. Parte da rotina. Quase invisível no dia a dia do negócio.
Porém, não sei se você viu nos noticiários, na última semana, o governo dos Estados Unidos publicou um relatório com mais de 500 páginas analisando barreiras comerciais ao redor do mundo. Dentro desse material, algumas páginas foram dedicadas ao Brasil — e, entre os pontos destacados, está justamente o Pix
O documento, elaborado pelo escritório de comércio exterior americano, levanta preocupações de representantes do setor financeiro dos EUA com o modelo adotado pelo Banco Central brasileiro. A crítica central é que o Pix teria um tratamento favorecido, o que, na visão deles, poderia prejudicar empresas privadas de pagamento eletrônico, como as gigantes internacionais do setor.
Esse tipo de movimentação não acontece por acaso. Quando um país desse porte começa a questionar um sistema financeiro de outro, normalmente existe um interesse por trás — seja pressão comercial, seja estratégia de negociação.
O próprio relatório vai além do Pix: critica o modelo tributário brasileiro, menciona o Mercosul e até aponta questões relacionadas ao comércio informal no país. Ou seja, não é um comentário isolado. É um sinal de atenção.
A partir disso, o que se desenha é um possível próximo passo: negociações entre Brasil e Estados Unidos nos próximos meses, com chance de novas análises e até medidas mais duras, como tarifas adicionais ou algum tipo de restrição. Tudo isso baseado em uma legislação americana já usada em disputas comerciais relevantes no passado, inclusive com a China.
Pode parecer um debate técnico, distante da sua realidade, mas não é. Vamos sair do campo político e trazer isso para o seu dia a dia, que é o que realmente importa. Então por que você deveria se preocupar com isso?
Porque o Pix deixou de ser apenas um meio de pagamento. Ele virou, na prática, uma ferramenta de gestão de caixa para milhões de micro e pequenas empresas no Brasil. Ele acelerou recebimentos, reduziu custos, diminuiu dependência de intermediários e, principalmente, deu velocidade ao dinheiro dentro do negócio.
Agora eu te faço uma pergunta simples: se amanhã você tivesse que substituir parte dos seus recebimentos por outro meio — com taxa, com prazo maior, com mais burocracia — sua empresa aguentaria?
Muitos negócios hoje operam com base na agilidade do Pix sem perceber o quanto dependem disso. O dinheiro entra rápido, o caixa gira, as contas são pagas no limite do prazo e tudo parece funcionar. Mas essa engrenagem só continua girando bem enquanto nada muda.
E o problema é exatamente esse: o ambiente externo muda o tempo todo: regras mudam, custos mudam, condições mudam. E quando isso acontece, empresas que não têm clareza financeira começam a sentir primeiro.
O ponto é que qualquer alteração no sistema — seja custo, regra ou concorrência — pode impactar diretamente o fluxo de caixa de quem já opera no limite. E quem já depende de entrada rápida de dinheiro para fechar o mês, sente qualquer pequena mudança como um impacto grande.
Eu não trouxe isso aqui como uma “previsão que o Pix vai acabar amanhã” – eu odeio essas previsões apocalípticas. Não é esse o ponto que eu quero chegar. Pensa comigo:
· Você sabe exatamente quanto do seu caixa depende de recebimentos imediatos?
· Você sabe qual seria o impacto de uma taxa adicional nas suas entradas?
· Você tem margem suficiente para absorver isso sem comprometer o resultado?
Se essas respostas não estão claras, existe um risco que não está sendo gerenciado. E esse é o ponto central dessa conversa.
Não é sobre o Pix. Não é sobre os Estados Unidos. Não é sobre política. É sobre o quanto sua empresa está preparada para lidar com mudanças que você não controla.
Empresas financeiramente organizadas conseguem atravessar cenários de incerteza com muito mais segurança. Elas sabem quanto precisam gerar de caixa, conhecem suas margens, entendem seus custos e conseguem simular cenários antes de tomar decisões. Quando algo muda, elas ajustam.
Agora, empresas que operam no improviso fazem o contrário. Elas reagem. Correm. Ajustam no susto. E, muitas vezes, pagam mais caro por isso.
Enquanto muita gente está olhando essa notícia como algo distante, existe uma oportunidade clara para quem quer se posicionar melhor: usar esse tipo de informação como gatilho para revisar a própria gestão.
No final das contas, o mundo e o mercado sempre vão trazer variáveis que você não controla. O ambiente externo sempre vai mudar. Sempre.
Mas a forma como você organiza seu financeiro, como estrutura seu caixa e como toma decisões dentro do seu negócio… isso está totalmente na sua mão.
E é exatamente isso que define quem atravessa mudanças com estabilidade e quem entra em modo de sobrevivência toda vez que algo muda — porque, no fim, a diferença está entre quem precisa correr atrás quando o cenário muda e quem já estava preparado antes mesmo da mudança chegar.

A inteligência artificial deixou de ser um conceito distante e passou a fazer parte da rotina de empresas de todos os tamanhos, inclusive das micro e pequenas. Hoje, ferramentas baseadas em IA já ajudam desde o atendimento ao cliente até a geração de propostas comerciais, passando por análise de dados, automação de processos e apoio à tomada de decisão. O que antes exigia equipes inteiras ou alto investimento tecnológico, agora pode ser acessado por um pequeno empresário com poucos cliques.
Esse movimento não é isolado. Ele tem sido pauta central em grandes eventos de inovação e negócios ao redor do mundo. O South Summit Brazil, que acontece em Porto Alegre entre os dias 25 a 27 de março, chega com o tema “Human by Design”, propondo justamente uma reflexão sobre como a tecnologia, especialmente a inteligência artificial, deve ser usada para resolver problemas reais das empresas e das pessoas.
Outros eventos relevantes, como o StartSe AI Festival (15 e 16 de outubro de 2025 em São Paulo – SP) e o Summit de Inteligência Artificial do Brasil (5 e 6 de junho de 2025 em Joinville – SC), também destacaram a IA como um dos principais motores de transformação dos negócios, com foco em produtividade, eficiência e escalabilidade.
O ponto em comum entre todos esses encontros é claro: a inteligência artificial não é mais tendência, ela já é realidade. E, para as micro e pequenas empresas, isso representa uma oportunidade inédita de competir melhor, operar com mais eficiência e tomar decisões com mais segurança.
A questão é que, enquanto a tecnologia avança com passos largos, muitas pequenas empresas continuam administrando o negócio como se estivessem em outro tempo. E não estou falando isso para criticar. Estou falando porque é a realidade de milhares de empresários que vendem bem, trabalham muito, se esforçam de verdade, mas ainda tomam decisões no escuro.
O problema não é a falta de vontade. O problema é a distância entre o que o mercado já oferece e o que o empresário realmente consegue transformar em gestão prática. A inteligência artificial pode até ajudar a enxergar melhor o caminho, mas ela não substitui um negócio sem controle, sem rotina financeira e sem clareza de números. Ela não conserta desorganização. Ela só amplia o que já existe.
Na prática, a aplicação da inteligência artificial pode assumir diversas formas. Ela pode automatizar atendimentos, organizar informações, analisar comportamento de clientes, sugerir melhorias em processos e até antecipar cenários financeiros. Um negócio que antes dependia exclusivamente da experiência do dono passa a ter apoio de dados e padrões que dificilmente seriam percebidos de forma manual.
Isso traz vantagens evidentes. A primeira delas é ganho de tempo. Atividades operacionais, repetitivas e burocráticas podem ser executadas com mais rapidez, liberando o empresário para focar no que realmente importa: estratégia, posicionamento e crescimento. A segunda vantagem é a melhoria na tomada de decisão. Com acesso a dados organizados e análises mais claras, o empresário reduz o nível de incerteza e passa a agir com mais consciência sobre os impactos de cada escolha. A terceira é a possibilidade de escala. Processos mais eficientes permitem que a empresa cresça sem aumentar na mesma proporção sua estrutura de custos.
Mas junto com as vantagens, surgem desafios que nem sempre são discutidos com a mesma intensidade. A facilidade de acesso à tecnologia pode criar uma falsa sensação de evolução.
Muitas empresas começam a usar ferramentas modernas, automatizam partes do negócio, melhoram a comunicação e aumentam o volume de vendas, mas continuam sem clareza sobre os próprios números. O faturamento cresce, mas o lucro não acompanha. O movimento aumenta, mas o caixa continua pressionado. A operação parece mais profissional, mas a base da gestão permanece frágil.
E aqui eu te faço uma provocação: de que adianta usar inteligência artificial para vender mais se a empresa continua sem saber quanto lucra de verdade? De que adianta produzir mais conteúdo, responder mais rápido, automatizar mensagens e tentar parecer moderna se o caixa continua apertado, a margem continua frágil e o dono continua sem saber se está crescendo ou apenas girando mais dinheiro?
É nesse ponto que a inteligência artificial precisa ser entendida com mais profundidade. Ela não substitui a gestão. Ela potencializa a gestão que já existe. Quando bem aplicada, ajuda a identificar gargalos, analisar custos, entender margens e prever impactos financeiros. Pode, por exemplo, cruzar dados de vendas com despesas, apontar quais produtos ou serviços geram mais resultado, identificar desperdícios e apoiar decisões mais estratégicas sobre preço, investimento e expansão.
Por outro lado, quando a empresa não possui um mínimo de organização financeira, a tecnologia perde grande parte do seu potencial. Sem dados confiáveis, não há análise consistente. Sem controle de caixa, não há previsão segura. Sem entendimento de margem, não há decisão inteligente. A empresa até pode parecer mais moderna por fora, mas continua vulnerável por dentro. E, nesse cenário, o crescimento tende a vir acompanhado de descontrole.
Portanto, o verdadeiro valor da inteligência artificial para as micro e pequenas empresas não está apenas na automação ou na inovação aparente, mas na sua capacidade de trazer clareza, permitindo transformar informação em decisão e decisão em resultado, desde que exista uma base de gestão capaz de sustentar esse processo.
O avanço da inteligência artificial tende a se intensificar nos próximos anos, alcançando cada vez mais setores e se tornando parte natural da operação das pequenas empresas. Negócios de serviço, comércio e até atividades mais tradicionais já começam a incorporar essas soluções no dia a dia, seja para melhorar o atendimento, otimizar processos ou apoiar decisões estratégicas.
As perspectivas são positivas. Empresas que conseguirem integrar tecnologia com gestão terão uma vantagem competitiva significativa. Serão mais rápidas para se adaptar, mais eficientes na utilização de recursos e mais precisas na tomada de decisão. A inteligência artificial, nesse contexto, deixa de ser apenas uma ferramenta e passa a ser um diferencial estratégico.
Ao mesmo tempo, esse avanço também eleva o nível de exigência do mercado. Não será suficiente adotar tecnologia de forma superficial. Será necessário estruturar o negócio, organizar as finanças e desenvolver uma gestão mais consciente. A combinação entre inteligência artificial e gestão eficiente tende a gerar resultados mais consistentes, com crescimento sustentável e maior previsibilidade.
No fim, a transformação não está apenas na tecnologia, mas na forma de administrar. A inteligência artificial abre portas, mas é a gestão que define até onde a empresa consegue chegar.
 Negócios & Economia
por Antonio Siqueira
Antonio Siqueira é alagoano, natural de Água Branca. Graduado em Administração de Empresas (UNIT) com especialização em Gestão Financeira, Controladoria e Auditoria, possui formação técnica em Gestão da Qualidade e em Gestão de Ativos e Investimentos para Empreendedores.
Atuando com gestão financeira há mais de10 anos, seu objetivo como Consultor é elevar os resultados financeiros a um patamar de excelência para empresas que buscam não apenas sobreviver, mas prosperar em ambientes desafiadores.